









El control automatizado de un tanque de mezcla se convierte en una inversión inteligente cuando las pérdidas recurrentes por dosificación manual, lotes inconsistentes y retrasos en la producción superan el costo total de la automatización.
Para quienes toman decisiones en plantas de bebidas, la respuesta depende del volumen de los lotes, la complejidad de las recetas, los requisitos de mano de obra y el costo de la calidad inconsistente, no simplemente de la capacidad del tanque.
La automatización de la dosificación de ingredientes, las secuencias de mezcla y la supervisión del proceso puede reducir el retrabajo y mejorar la repetibilidad. Sin embargo, los beneficios deben justificar los costos de los equipos, la integración, la capacitación y el mantenimiento continuo.
El caso de negocio más sólido parte de pérdidas operativas cuantificadas. Este artículo explica qué condiciones justifican la automatización, cómo estimar el período de recuperación y qué verificar antes de invertir.
¿Qué problemas operativos hacen que la automatización valga la pena?
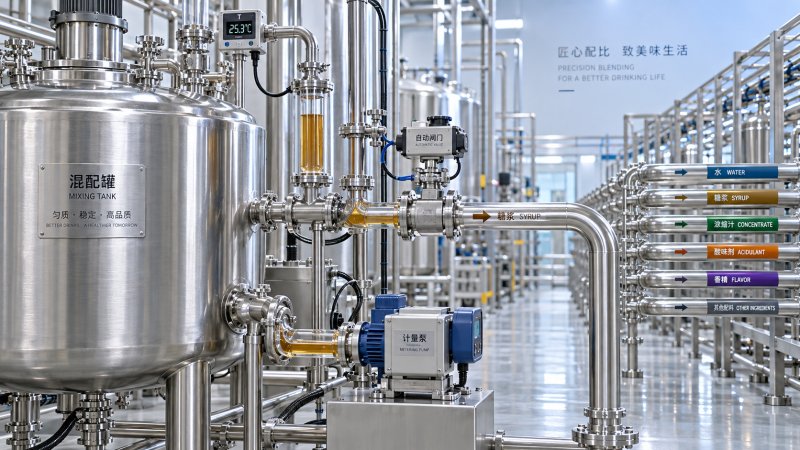
Un tanque de mezcla que procesa varios lotes repetibles al día suele ofrecer más oportunidades de ahorro que uno utilizado ocasionalmente para pequeñas recetas experimentales de bebidas que cambian con frecuencia.
La frecuencia por sí sola no basta. Dé prioridad a los procesos en los que los operarios pesan repetidamente los ingredientes, ajustan las temperaturas, controlan los tiempos de las etapas de mezcla o corrigen desviaciones que provocan desperdicios o retrasos cuantificables.
Por ejemplo, una dosificación inconsistente de jarabe puede hacer que el dulzor de la bebida terminada quede fuera de especificación. La medición y dosificación automatizadas pueden reducir las correcciones, siempre que los instrumentos sean adecuados para el ingrediente y el proceso.
Las plantas que producen varias recetas también pueden beneficiarse de una selección controlada de recetas. Las secuencias de dosificación y los límites operativos definidos pueden reducir los errores durante los frecuentes cambios de producto entre turnos.
Conviene analizar más detenidamente la automatización cuando resulta difícil reemplazar a los operarios experimentados. Los controles estandarizados pueden favorecer una ejecución uniforme, aunque la capacitación y los procedimientos operativos claros siguen siendo esenciales.
Por el contrario, una producción manual estable, con baja utilización y poco retrabajo, puede justificar primero mejoras específicas. Un paquete de control completo requiere un caso financiero más sólido y documentado.
Calcule el período de recuperación a partir de costos recuperables, no de mejoras de eficiencia prometidas
Comience con registros de producción representativos que abarquen distintos productos y turnos. Registre la frecuencia de los lotes, las pérdidas de ingredientes, el tiempo dedicado a correcciones, la intervención de los operarios, los retrasos en la liberación y los volúmenes de producto rechazado.
Separe los costos recuperables de las mejoras teóricas. Una menor intervención de los operarios solo genera ahorros financieros cuando cambia la dotación de personal, las horas extra, el gasto en contratistas o el uso productivo de la mano de obra disponible.
Calcule el período de recuperación simple dividiendo la inversión total instalada por el beneficio neto anual. Al calcular ese beneficio anual, incluya los gastos recurrentes de calibración, software, mantenimiento y asistencia técnica.
La inversión total instalada debe incluir los sistemas de control, los instrumentos, las válvulas, la instalación, los trabajos eléctricos, la integración del software, la puesta en marcha, la capacitación y una partida para imprevistos. El precio de los equipos por sí solo subestima el compromiso real que requiere el proyecto.